2026年10月内燃机行业整机销量环比、同比均下降,1-10月累计销量与上年同期相比小幅下降。
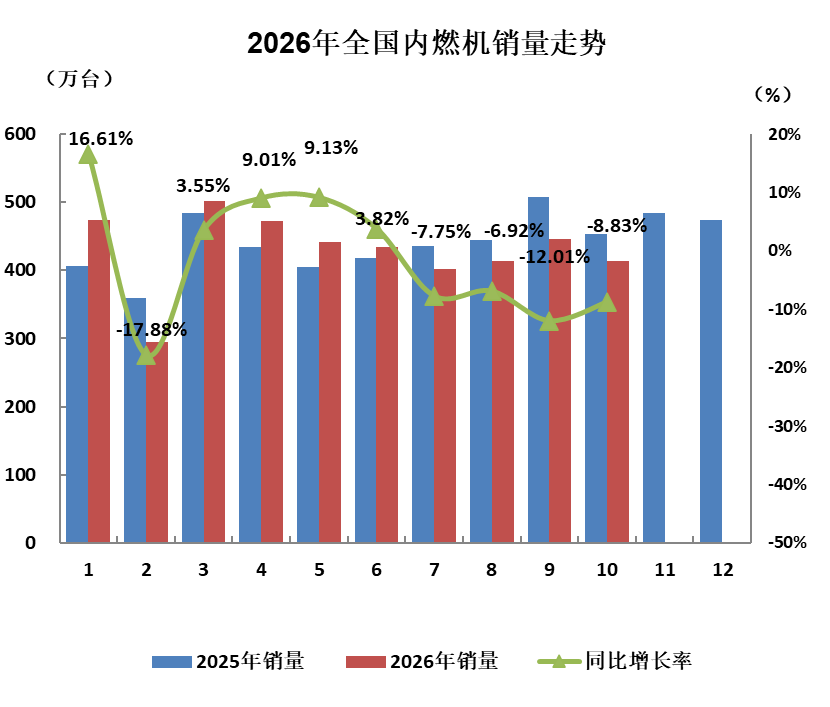
10月,虽然是传统消费旺季,但是在能源结构转型的大环境下,上下游各方均承压严重,消费端观望情绪延续,市场活力不足,行业总体运行面临较大压力。内燃机销量环比、同比、累计同比均呈现下降态势。具体表现为:10月内燃机销量413.01万台,环比增长-7.40%,同比增长-8.83%;1-10月累计销量4296.16万台,同比增长-2.87%。
终端方面,传统燃油车市场持续承压,摩托车市场增长明显,商用车市场平稳向好,船用、大功率发电市场火热,园林、农机、工程等市场销量恢复缓慢。
销量总体概述:
10月,内燃机销量413.01万台,环比增长-7.40%,同比增长-8.83%;功率完成21621.64万千瓦,环比增长-8.33%,同比增长-27.38%。
1-10月累计销量4296.16万台,同比增长-2.87%;累计功率完成226044.37万千瓦,同比增长-12.65%。
分燃料类型情况:
10月,在分燃料大类中,柴油机环比、同比均下降,累计同比增长;汽油机环比、同比、累计同比均下降。具体为:与上月比,柴油机增长-15.49%,汽油机增长-6.47%;与上年同期比,柴油机同比增长-2.37%,汽油机同比增长-9.32%;与上年同期累计比,柴油机同比增长8.97%,汽油机同比增长-4.10%。
10月,柴油内燃机销售38.96万台(其中:乘用车用1.26万台,商用车用14.14万台,工程机械用6.43万台,农机用12.01万台,船用0.54万台,发电用4.43万台,园林用0.05万台,通用0.11万台),汽油机销量373.88万台。
1-10月柴油机累计销量460.47万台(其中乘用车用13.88万台,商用车用170.96万台,工程机械用75.32万台,农机用144.12万台,船用6.03万台,发电用48.72万台,园林用0.47万台,通用0.97万台),汽油内燃机累计销量3830.66万台。
分市场用途情况:
10月,在分用途市场可比口径中,除通机用增长外,其余用途环比均下降。具体为:乘用车用增长-4.47%,商用车用增长-15.76%,工程机械用增长-6.94%,农业机械用增长-6.51%,船用增长-4.50%,发电机组用增长-8.83%,园林机械用增长-2.70%,摩托车用增长-9.39%,通机用增长23.55%。
与上年同期比,除乘用车、商用车同比下降外,其余用途同比均增长。具体为:乘用车用增长-31.06%,商用车用增长-22.77%,工程机械用增长4.99%,农业机械用增长4.68%,船用增长19.05%,发电机组用增长24.25%,园林机械用增长2.77%,摩托车用增长14.25%,通机用增长87.07%。
与上年累计比,乘用车用、商用车用、农机用、园林用同比下降,其它用途同比增长。具体为:乘用车用增长-18.78%,商用车用增长-0.56%,工程机械用增长6.29%,农业机械用用增长-2.16%,船用增长11.43%,发电机组用增长2.31%,园林机械用增长-14.71%,摩托车用增长13.00%,通机用增长32.53%。
10月,乘用车用销量140.78万台,商用车用17.82万台,工程机械用7.14万台,农业机械用41.64万台,船用0.54万台,发电机组用14.52万台,园林机械用10.87万台,摩托车用177.28万台,通机用2.42万台。
1-10月,乘用车用累计销售1406.55万台,商用车用219.74万台,工程机械用79.96万台,农业机械用428.77万台,船用6.03万台,发电机组用151.88万台,园林机械115.31万台,摩托车用1866.81万台,通机用21.11万台。
主要品种按单、多缸分用途情况:
单缸柴油机
10月单缸柴油机市场销量环比下降,同比、累计销量同比均增长。10月,单缸柴油机销量9.54万台,环比增长-6.62%,同比增长21.85%。1-10月累计销量91.88万台,同比增长13.60%。
其中主要配套于农业机械领域的单缸柴油机10月销量8.42万台,环比增长-7.90%,同比增长17.51%。1-10月累计销量82.92万台,同比增长14.51%。
多缸柴油机
商用车市场保持增长,10月产销量环比、同比均下降,累计销量同比增长,商用车占比较多的多缸柴油机市场销量趋同波动。
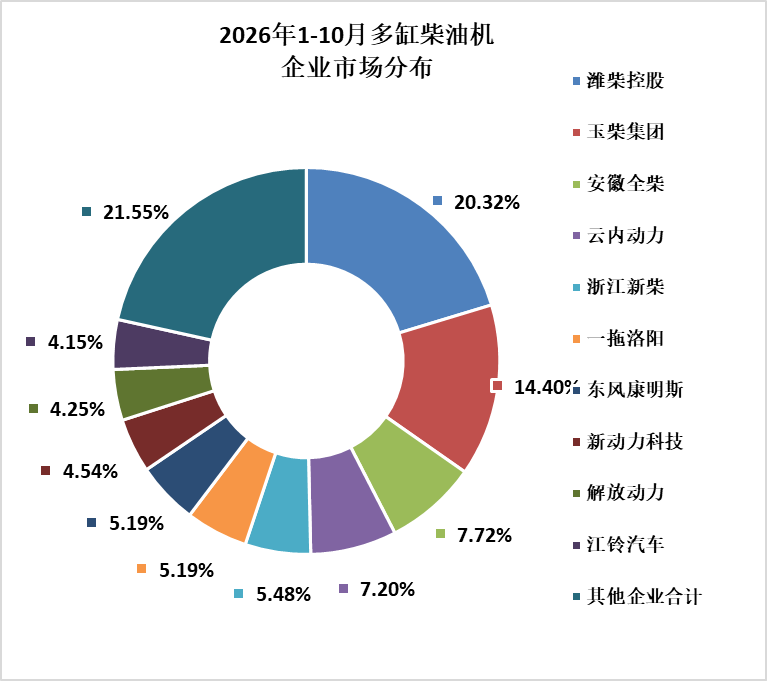
10月,多缸柴油机企业共计销量29.42万台,环比增长-18.01%,同比增长-8.28%;1-10月累计销量368.59万台,同比增长7.88%。潍柴、玉柴、全柴、云内、新柴、一拖、东康、新动力科技、解放动力、江铃销量居前十名,占多缸柴油机总销量的78.45%;市场份额占比中:潍柴20.32%、玉柴14.40%、全柴7.72%、云内7.20%、新柴5.48%、一拖5.19%、东康5.19%、新动力科技4.54%、解放动力4.25%、江铃4.15%。
10月,商用车用多缸柴油机销量14.14万台,环比增长-18.78%,同比增长-19.91%;1-10月累计销量170.96万台,同比增长2.92%。销量前十的为潍柴、玉柴、江铃、福康、云内、欧康动力、解放动力、江淮、新动力科技、全柴,其前十名销量占总销量88.33%;潍柴在商用车用多缸柴油机市场占据领先占比23.78%、玉柴12.67%、江铃8.95%、福康7.98%、云内6.93%、欧康动力6.26%、解放动力5.83%、江淮5.62%、新动力科技5.20%、全柴5.10%。
10月,工程机械用多缸柴油机销量6.01万台,环比增长-10.26%,同比增长-4.96%;1-10月累计销量73.15万台,同比增长5.01%。销量前十的为新柴、云内、全柴、潍柴、玉柴、东康、广康、新动力科技、解放动力、一拖,其前十名销量占其总销量97.44%。
多缸汽油机
乘用车市场10月产销环比增长,同比、累计同比均下降,受其影响主要配套乘用车市场的多缸汽油机销量也呈趋同走势。
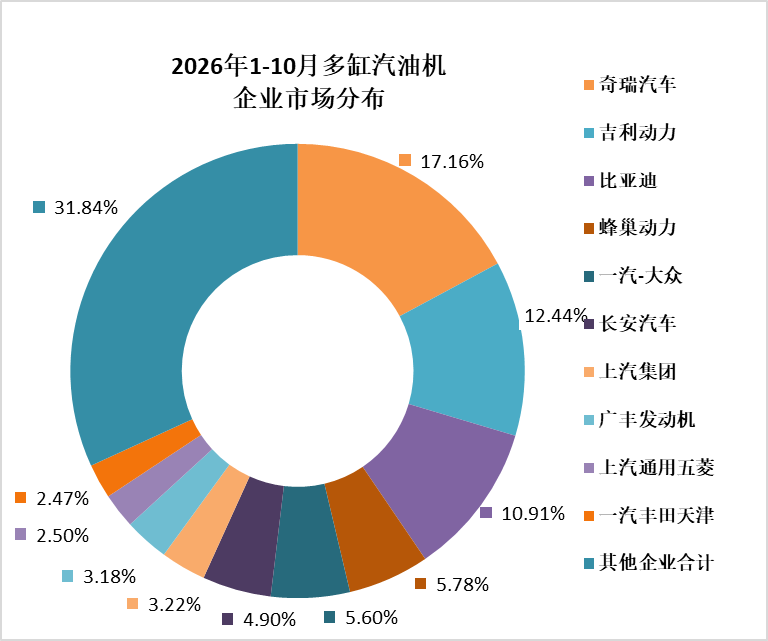
10月多缸汽油机销量143.17万台,环比增长-4.41%,同比增长-31.03%;1-10月累计销量1438.72万台,同比增长-18.67%。在47家多缸汽油机企业中奇瑞、吉利、比亚迪、蜂巢动力、一汽-大众、长安汽车、上汽集团、广丰发动机、上通五菱、一汽丰田天津销量排在前列,占总销量的68.16%。在销量较多的企业中,吉利、广州祺盛、东安动力、南汽销量仍呈现增长。
乘用车用在多缸汽油机占比为96.80%,10月销量139.52万台,环比增长-4.40%,同比增长-31.19%;1-10月累计销量1392.67万台,同比增长-18.92%。奇瑞、吉利、比亚迪、蜂巢动力、一汽-大众、长安汽车、上汽集团、广丰发动机、上通五菱、一汽丰田天津销量排在前列。
小汽油机
行业以出口为主,受外部环境影响较大。在可比口径中,10月小汽油机销量环比、同比增长,累计同比下降。10月小汽油机销量71.60万台,环比增长3.10%,同比增长7.15%;1-10月累计销量700.98万台,同比增长-8.99%。
在配套农业机械中,10月销量29.63万台,环比增长-2.01%,同比增长1.31%。1-10月累计销量284.66万台,同比增长-9.09%。
在配套园林机械领域中,10月销量10.83万台,环比增长-2.67%,同比增长2.70%。1-10月累计销量114.84万台,同比增长-14.69%。
备注:
1、综述以协会公布稿为准,此文仅供参考
2、单缸柴油机及小汽油机企业较多,此文中只包含单缸柴油机10家,小汽油机9家
 京公网安备11010202008536号